
Lo que deben conocer los empresarios y responsables de la preparación de información financiera en Colombia
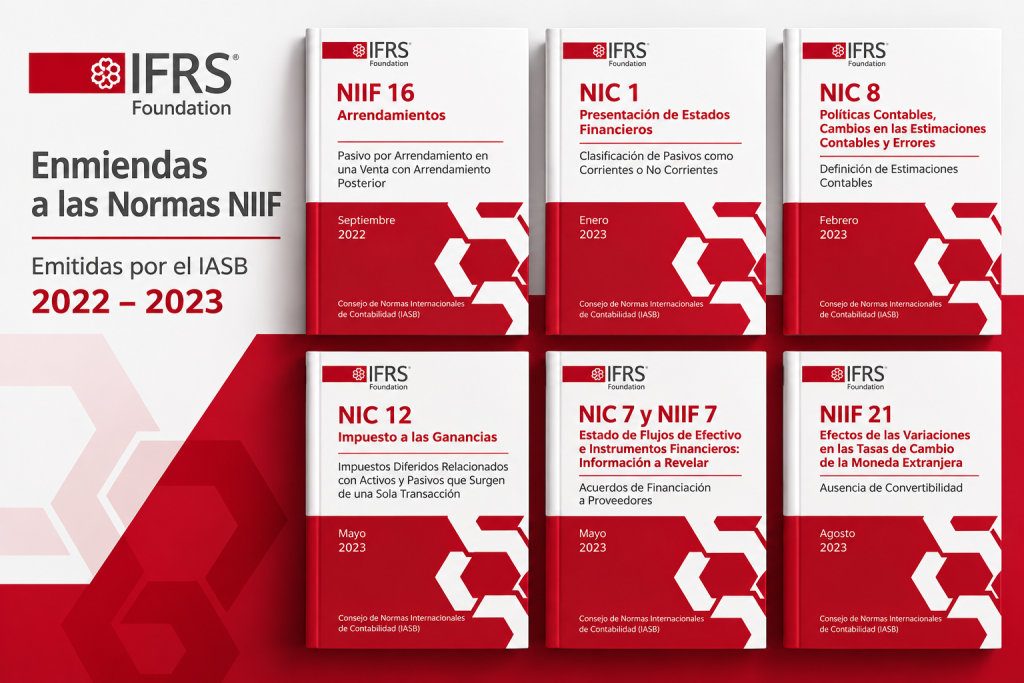
El Ministerio de Comercio, Industria y Turismo (MINCIT) expidió el Decreto 0701 del 7 de julio de 2026, mediante el cual incorporó al marco técnico normativo colombiano las enmiendas y mejoras emitidas por el Consejo de Normas Internacionales de Contabilidad (IASB, por sus siglas en inglés) durante 2022 y 2023. Puntualmente, esta actualización modificó los marcos técnicos de información financiera aplicables a las entidades de los Grupos 1 y 2 en Colombia.
Para las entidades del Grupo 1 (NIIF Plenas), el decreto incorporó las siguientes enmiendas:
|
Norma |
Enmienda |
Fecha de emisión IASB |
|---|---|---|
|
NIIF 16 – Arrendamientos |
Pasivos por arrendamiento en una venta con arrendamiento posterior |
Septiembre de 2022 |
|
NIC 1 – Presentación de Estados Financieros |
Pasivos no corrientes con condiciones pactadas |
Octubre de 2022 |
|
NIC 7 – Estado de Flujos de Efectivo NIIF 7 – Instrumentos Financieros: Información a revelar |
Acuerdos de financiación con proveedores |
Mayo de 2023 |
|
NIC 12 – Impuesto a las Ganancias |
Reforma Fiscal Internacional – Reglas Modelo del Segundo Pilar |
Septiembre de 2023 |
|
NIC 21 – Efectos de las Variaciones en las Tasas de Cambio de la Moneda Extranjera |
Contabilización de las variaciones en las tasas de cambio de la moneda extranjera. |
Agosto de 2023 |
Fuente: elaboración propia
Para las entidades del Grupo 2 (NIIF para Pymes), el decreto incorporó las siguientes enmiendas:
|
NIIF para Pymes |
Enmienda |
Fecha de emisión IASB |
|---|---|---|
|
Sección 29 Impuesto a las Ganancias |
Reforma Fiscal Internacional – Reglas Modelo del Segundo Pilar |
Septiembre de 2023 |
|
Sección 35 Transición a la NIIF para Pymes |
Aplicación de la excepción temporal relacionada con la Reforma Fiscal Internacional – Reglas Modelo del Segundo Pilar por parte de adoptantes por primera vez |
Septiembre de 2023 |
Fuente: elaboración propia
Es importante tener en cuenta que las mencionadas enmiendas entraron en vigor en Colombia a partir del 9 de julio de 2026.
¿Qué cambió frente a la versión anterior de cada norma?
NIIF 16 – Arrendamientos
Antes de la enmienda incorporada, la NIIF 16 ya establecía que, cuando una entidad vendía un activo y celebraba un contrato para continuar utilizándolo mediante un arrendamiento (venta con arrendamiento posterior), la transferencia se contabilizaba como una venta cuando cumplía los requisitos de la NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes. En ese caso, el vendedor (arrendatario) reconocía un activo por derecho de uso correspondiente a la parte del derecho de uso que conservaba sobre el activo y reconocía únicamente la ganancia o pérdida asociada con los derechos efectivamente transferidos al comprador (arrendador).
Sin embargo, la NIIF 16 no contenía requerimientos específicos para la medición posterior del pasivo por arrendamiento surgido de estas operaciones. Al aplicar los requerimientos generales de la NIIF 16, el vendedor (arrendatario) podía llegar a reconocer una ganancia sobre la parte del activo que seguía utilizando, aun cuando no hubiera transferido nuevos derechos al comprador (arrendador).
Esto podía ocurrir, por ejemplo, cuando se modificaba el contrato o cambiaba el plazo del arrendamiento y, como resultado, se reducía el pasivo reconocido. La situación era especialmente relevante cuando el arrendamiento posterior incluía pagos variables que no dependían de un índice o una tasa, pues, al aplicar los requerimientos generales de medición posterior, estos pagos podían quedar fuera de la medición del pasivo y dar lugar al reconocimiento de una ganancia sobre el derecho de uso que el vendedor continuaba conservando.
Con la enmienda emitida, el IASB incorporó el párrafo 102A a la NIIF 16, estableciendo requisitos específicos para la medición posterior del pasivo por arrendamiento en una venta con arrendamiento posterior. En particular, el vendedor (arrendatario) ahora deberá determinar los pagos por arrendamiento —incluidos los pagos recalculados cuando el pasivo deba medirse nuevamente— de forma que no reconozca ninguna ganancia o pérdida relacionada con el derecho de uso que conserva.
De esta manera, la medición posterior del pasivo no debe dar lugar al reconocimiento de una ganancia o pérdida relacionada con la parte del derecho de uso que el vendedor (arrendatario) continúa conservando.
La enmienda no estableció un método específico para determinar dichos pagos. Por ello, el vendedor (arrendatario) deberá aplicar un enfoque que permita cumplir el objetivo del párrafo 102A, de forma consistente con los requerimientos de la NIC 8 – Políticas contables, cambios en las estimaciones contables y errores.
Es de aclarar que esta disposición no impide reconocer una ganancia o pérdida cuando posteriormente se produzca una terminación parcial o total del arrendamiento. En esos casos, podrá reconocerse el efecto correspondiente a la parte del derecho de uso que efectivamente se extingue.
NIC 1 – Presentación de Estados Financieros
Antes de la enmienda incorporada, la NIC 1 ya establecía que un pasivo se clasificaba como corriente cuando la entidad:
- esperaba liquidarlo dentro de su ciclo normal de operación;
- lo mantenía principalmente con fines de negociación;
- debía liquidarlo dentro de los doce meses siguientes al periodo sobre el que se informa; o
- no tenía, al final del periodo sobre el que se informa, el derecho de diferir su liquidación durante al menos doce meses.
Sin embargo, podían surgir dudas sobre la clasificación cuando el derecho de la entidad a diferir la liquidación estaba sujeto al cumplimiento de condiciones establecidas en un acuerdo de préstamo. En particular, era necesario precisar cuáles de esas condiciones debían considerarse al evaluar si dicho derecho existía al final del periodo sobre el que se informa.
La enmienda emitida por el IASB incorporó el párrafo 72B a la NIC 1 para precisar qué condiciones deben considerarse al evaluar si una entidad tiene el derecho de diferir la liquidación de un pasivo durante al menos doce meses. En particular, únicamente afectan esta evaluación las condiciones que la entidad debe cumplir en la fecha de presentación de los estados financieros o antes de ella.
Por el contrario, las condiciones que deban cumplirse después de la fecha de presentación de los estados financieros no afectan la clasificación del pasivo como corriente o no corriente en esa fecha, aunque exista el riesgo de que posteriormente el pasivo deba ser reembolsado dentro de los doce meses siguientes.
La enmienda también incorporó el párrafo 76ZA a la NIC 1, exigiendo revelar información cuando un pasivo se clasifica como no corriente y el derecho a diferir su liquidación está sujeto al cumplimiento de condiciones dentro de los doce meses siguientes al periodo sobre el que se informa. El objetivo es que los usuarios de los estados financieros puedan comprender el riesgo de que esos pasivos deban ser reembolsados durante dicho periodo. Para ello, la entidad deberá revelar:
- la naturaleza de las condiciones y el momento en que la entidad debe cumplirlas;
- el importe en libros de los pasivos relacionados; y
- los hechos y circunstancias, si los hubiera, que indiquen que la entidad podría tener dificultades para cumplir dichas condiciones.
Acuerdos de financiación con proveedores
Antes de la enmienda incorporada a la NIC 7 – Estado de Flujos de Efectivo y a la NIIF 7 – Instrumentos Financieros: Información a Revelar, ambas Normas NIIF contenían requerimientos generales de información aplicables a los acuerdos de financiación a proveedores. Sin embargo, no exigían revelar de manera específica y conjunta información que permitiera conocer su alcance y evaluar sus efectos sobre los pasivos, los flujos de efectivo y la exposición al riesgo de liquidez.
Con la enmienda emitida por el IASB, la NIC 7 incorporó los párrafos 44F a 44H, estableciendo requerimientos específicos de información a revelar sobre estos acuerdos. Su objetivo es permitir que los usuarios de los estados financieros evalúen sus efectos sobre los pasivos y los flujos de efectivo de la entidad, así como sobre su exposición al riesgo de liquidez. Para ello, la entidad deberá revelar:
- Los términos y condiciones de los acuerdos, incluidos, por ejemplo, los plazos de pago ampliados y las garantías otorgadas. Los acuerdos que tengan términos y condiciones diferentes deberán revelarse por separado.
- Los importes en libros de los pasivos financieros que formen parte de estos acuerdos y las partidas del estado de situación financiera en las que se presentan, tanto al inicio como al final del periodo.
- Dentro de esos pasivos, los importes correspondientes a obligaciones respecto de las cuales los proveedores ya hayan recibido el pago de los proveedores de financiación.
- El rango de fechas de vencimiento de los pasivos que formen parte de los acuerdos y de las cuentas comerciales por pagar comparables que no estén incluidas en ellos. Cuando los rangos sean amplios, deberá proporcionarse información adicional que permita comprenderlos.
- El tipo y efecto de los cambios no monetarios en los importes en libros de los pasivos relacionados con estos acuerdos, tales como los derivados de combinaciones de negocios, diferencias de cambio u otras transacciones que no impliquen movimientos de efectivo.
Por su parte, la NIIF 7 fue modificada para destacar que los acuerdos de financiación a proveedores pueden generar o incrementar concentraciones de riesgo de liquidez, por ejemplo, cuando obligaciones originalmente distribuidas entre varios proveedores pasan a concentrarse en uno o pocos proveedores de financiación. En consecuencia, la entidad deberá considerar estos acuerdos al revelar cómo gestiona su exposición al riesgo de liquidez.
NIC 12 – Impuesto a las Ganancias
Antes de la enmienda, la NIC 12 – Impuesto a las Ganancias no establecía un tratamiento específico para los impuestos diferidos que podrían surgir de la aplicación de las reglas modelo del Segundo Pilar de la OCDE.
Con la enmienda, el IASB incorporó el párrafo 4A a la NIC 12, estableciendo una excepción temporal y obligatoria mediante la cual las entidades no deben reconocer ni revelar información sobre activos y pasivos por impuestos diferidos relacionados con los impuestos a las ganancias del Segundo Pilar. Asimismo, el párrafo 88A exige revelar si la entidad ha aplicado esta excepción.
La enmienda también incorporó requerimientos específicos de información a revelar. Cuando la legislación del Segundo Pilar ya se encuentre vigente en la respectiva jurisdicción y sus impuestos sean aplicables, el párrafo 88B exige revelar por separado el gasto o ingreso por impuesto corriente relacionado con estos.
Por su parte, cuando en alguna de las jurisdicciones en las que opera la entidad la legislación tributaria que implementa el Segundo Pilar haya sido promulgada o sustancialmente promulgada, pero aún no haya entrado en vigor, los párrafos 88C y 88D exigen revelar información cualitativa y cuantitativa, conocida o razonablemente estimable, que permita a los usuarios comprender la posible exposición de la entidad a dichos impuestos. Si esta información no puede determinarse, la entidad deberá indicarlo y explicar el avance realizado en la evaluación de su exposición.
En la enmienda emitida por el IASB se estableció que la excepción temporal del párrafo 4A y la revelación sobre su aplicación prevista en el párrafo 88A debían aplicarse inmediatamente y de forma retroactiva, de acuerdo con la NIC 8. Para los demás requerimientos de información a revelar, contenidos en los párrafos 88B a 88D, el IASB estableció originalmente su aplicación para los periodos anuales que comenzaran a partir del 1 de enero de 2023.
No obstante, el Decreto 0701 de 2026 dispone expresamente que las fechas de vigencia previstas originalmente en las enmiendas incorporadas no se tendrán en cuenta para su aplicación en Colombia. Por tanto, la referencia al 1 de enero de 2023 corresponde únicamente a la fecha de aplicación establecida originalmente por el IASB. En Colombia, los requerimientos de los párrafos 88B a 88D, al igual que las demás disposiciones de esta enmienda a la NIC 12, son aplicables a partir del 9 de julio de 2026.
NIC 21 – Efectos de las variaciones en las tasas de cambio de la moneda extranjera
Antes de la enmienda, la NIC 21 – Efectos de las Variaciones en las Tasas de Cambio de la Moneda Extranjera establecía requerimientos sobre las tasas de cambio que debían utilizarse para contabilizar transacciones en moneda extranjera y convertir los estados financieros a la moneda de presentación. Sin embargo, no desarrollaba criterios específicos para determinar cuándo una moneda era convertible en otra ni cómo establecer la tasa de cambio cuando no existía convertibilidad. Esto podía generar falta de uniformidad al evaluar la convertibilidad y determinar la tasa de cambio aplicable, especialmente en situaciones con restricciones cambiarias o acceso limitado a determinadas monedas.
Con la enmienda, el IASB modificó el párrafo 8 e incorporó los párrafos 8A, 8B y 19A, así como el Apéndice A de la NIC 21, con criterios específicos para evaluar la convertibilidad entre monedas. En este sentido, ahora la entidad debe considerar, entre otros aspectos, si puede obtener la otra moneda directa o indirectamente, mediante mercados o mecanismos de cambio que generen derechos y obligaciones exigibles, y teniendo en cuenta el propósito para el cual necesita dicha moneda.
Si, para un propósito determinado, la entidad solo puede obtener un importe insignificante de la moneda requerida en comparación con el importe total que necesita, la moneda se considera no convertible. En ese caso, la entidad deberá estimar una tasa de cambio de contado que refleje la tasa a la que se realizaría una transacción ordenada entre participantes del mercado, considerando las condiciones económicas existentes en la fecha de medición.
La enmienda también incorporó los párrafos 57A y 57B a la NIC 21 y requerimientos adicionales en el Apéndice A sobre información a revelar. Cuando una entidad deba estimar una tasa de cambio porque una moneda no es convertible, deberá proporcionar información que permita comprender cómo dicha situación afecta o podría afectar su desempeño financiero, su situación financiera y sus flujos de efectivo. Entre otros aspectos, deberá revelar las monedas afectadas, las tasas utilizadas, el proceso de estimación y los riesgos derivados de la ausencia de convertibilidad.
NIIF para Pymes
Sección 29 – Impuesto a las Ganancias
Antes de la enmienda, la Sección 29 – Impuesto a las Ganancias de la NIIF para Pymes no contenía disposiciones específicas sobre los efectos contables derivados de las reglas modelo del Segundo Pilar de la OCDE. Recordemos que estas reglas buscan que los grandes grupos multinacionales estén sujetos a un nivel mínimo de tributación del 15 % en las jurisdicciones donde operan y contemplan, cuando corresponda, la aplicación de impuestos complementarios. En particular, la Sección 29 no establecía una excepción para el reconocimiento y la revelación de los impuestos diferidos relacionados con este régimen.
Con la enmienda, se incorporó el párrafo 29.3A, el cual establece una excepción temporal de aplicación obligatoria (sin fecha de finalización definida). En virtud de esta excepción, las entidades no deben reconocer activos ni pasivos por impuestos diferidos relacionados con los impuestos a las ganancias del Segundo Pilar, ni revelar la información que normalmente exigirían los párrafos 29.39 a 29.41 sobre dichos activos y pasivos.
Asimismo, se modificó el párrafo 29.38 para aclarar que los requerimientos generales de información a revelar sobre impuestos a las ganancias deben considerar los efectos derivados de la promulgación o promulgación sustancial de legislación relacionada con el Segundo Pilar.
Finalmente, se incorporaron los párrafos 29.42 y 29.43. El primero exige revelar que la entidad ha aplicado la excepción temporal sobre impuestos diferidos, mientras que el segundo requiere revelar por separado el gasto o ingreso por impuesto corriente relacionado con los impuestos a las ganancias del Segundo Pilar.
Sección 35 – Transición a la NIIF para Pymes
La enmienda modificó el párrafo 35.10(h) para aclarar que las entidades que adoptan por primera vez la NIIF para Pymes deben aplicar retroactivamente la excepción del párrafo 29.3A sobre los impuestos diferidos relacionados con el Segundo Pilar.
Esto aplica incluso cuando la entidad haya optado por aplicar de forma prospectiva los demás requerimientos de la Sección 29 – Impuesto a las Ganancias.
Normas NIIF y enmiendas pendientes de adopción en Colombia
Con la expedición del Decreto 0701 de 2026, Colombia avanzó en la actualización de su marco técnico normativo en materia de normas de información financiera. No obstante, a la fecha de publicación de este boletín, 30 de septiembre de 2026, aún se encuentran pendientes de adopción las siguientes Normas NIIF y enmiendas emitidas por el IASB desde el año 2024.
|
Norma o enmienda |
Fecha de emisión IASB |
Situación en Colombia |
|---|---|---|
|
Tercera edición de la NIIF para Pymes |
Febrero de 2024 |
Pendiente de adopción. |
|
NIIF 18 – Presentación y revelación de información en los estados financieros |
Abril de 2024 |
Proyecto de decreto del MINCIT publicado para comentarios el 18 de septiembre de 2026. |
|
Enmiendas a la NIIF 9 y NIIF 7 relacionadas con la clasificación y medición de instrumentos financieros |
Mayo de 2024 |
Proyecto de decreto del MINCIT publicado para comentarios el 18 de septiembre de 2026. |
|
NIIF 19 – Subsidiarias sin obligación pública de rendir cuentas |
Mayo de 2024 |
En los considerandos del proyecto de decreto del MINCIT, publicado para comentarios el 18 de septiembre de 2026, se indica que el Consejo Técnico de la Contaduría Pública recomendó preliminarmente no incorporarla al marco normativo colombiano. |
|
Mejoras anuales a las NIIF, volumen 11 |
Julio de 2024 |
Pendientes de adopción |
|
Enmiendas a la NIIF 7 y NIIF 9 relacionadas con los contratos de electricidad dependientes de la naturaleza |
Diciembre de 2024 |
Pendientes de adopción |
|
Enmiendas a la NIIF 19 relacionadas con revelaciones de las subsidiarias sin responsabilidad pública |
Agosto de 2025 |
Pendientes de adopción |
|
Enmiendas a la NIC 21 relacionadas con la conversión a moneda de presentación en economías hiperinflacionarias |
Noviembre de 2025 |
Pendientes de adopción |
|
NIIF 20 – Activos y pasivos regulatorios |
Mayo de 2026 |
Pendiente de adopción |
Fuente: elaboración propia
Redacción INCP
