Vehículos eléctricos con certificación de la UPME deben venderse sin IVA
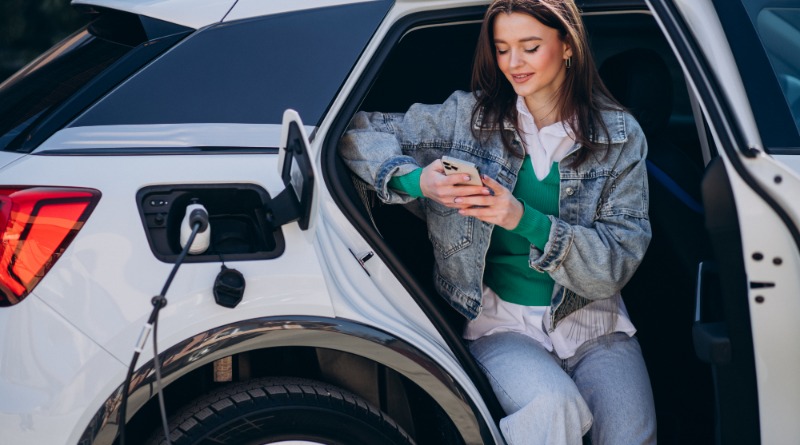
La Dirección de Impuestos y Aduanas Nacionales (DIAN), mediante el Concepto 100208192-2242 del 12 de noviembre de 2026, aclaró que los concesionarios y proveedores no deben cobrar el impuesto sobre las ventas (IVA) en la venta de vehículos eléctricos e híbridos nuevos cuando el comprador haya obtenido previamente la certificación de exclusión expedida por la Unidad de Planeación Minero Energética (UPME).
La entidad explicó que el artículo 12 de la Ley 1715 de 2014[1] establece la exclusión del IVA para determinados bienes y servicios destinados a proyectos de gestión eficiente de la energía (GEE). Este beneficio comprende la adquisición de vehículos eléctricos e híbridos, incluidos los híbridos enchufables (PHEV) y no enchufables (HEV), por parte de personas naturales para uso personal, siempre que se cumplan los requisitos y se cuente con la certificación correspondiente de la UPME.
Al respecto, la DIAN precisó que, de acuerdo con la Resolución UPME 000563 de 2026[2], la certificación puede solicitarse y obtenerse antes de la compra del vehículo, sin necesidad de presentar una factura comercial ni de haber perfeccionado la compraventa.
En consecuencia, cuando el comprador cuente con la certificación antes de realizar la transacción, el vehículo tendrá la condición de bien excluido del IVA y el concesionario deberá expedir la factura sin liquidar este impuesto. De esta manera, no será necesario pagar inicialmente el IVA para solicitar posteriormente su devolución.
Para más detalles, consulte el siguiente documento.
Ver: Concepto 100208192-2242 de 2026 – DIAN – INCP
Redacción INCP
[1] Por medio de la cual se regula la integración de las energías renovables no convencionales al Sistema Energético Nacional.
[2] Por medio de la cual se establecen los requisitos, el procedimiento y las tarifas aplicables para evaluar las solicitudes y emitir los certificados que permitan acceder a los incentivos tributarios de la Ley 1715 de 2014, así como el procedimiento y los criterios aplicables para solicitar la inclusión de bienes y servicios en proyectos de FNCE, GEE e Hidrógeno susceptibles de acceder a dichos incentivos.